智能輸配電引領電氣元器件市場新浪潮 探尋行業發展的新動力
引言
在“雙碳”目標與新型電力系統建設的雙重驅動下,智能輸配電正成為電氣元器件市場最強勁的增長引擎。從特高壓骨干網到分布式智能電網,從數字化變電站到主動配電網,一場圍繞“智能化”的產業變革正在重塑電氣元器件的需求格局、技術路線與競爭生態。
一、市場概覽:電氣元器件迎來結構性增長機遇
2023年以來,中國電氣元器件市場規模持續擴大,其中智能輸配電相關產品增速顯著高于行業平均水平。根據行業機構統計,僅中壓智能開關設備、智能電容器、電子式互感器等細分領域,年復合增長率便超過15%。
這一增長并非簡單數量擴張,而是需求結構的深刻變化:傳統電力元器件正加速向“智能、融合、綠色”方向迭代。一次設備與二次設備的界限日益模糊,“一手抓硬件、一手抓軟件”成為元件企業的新標配。
二、智能輸配電:新動力從何而來?
1. 新型電力系統倒逼元件升級
高比例新能源接入使輸配電系統呈現“雙高”特征——高比例電力電子設備、高比例可再生能源。這要求電網具備更快的響應速度、更靈活的潮流控制能力和更強的自愈能力。傳統電磁式互感器、固定電容器組已無法滿足要求,電子式互感器、靜止無功發生器(SVG)、固態斷路器、智能融合終端等新型元件需求井噴。
2. 配電網智能化投資發力
分布式光伏、儲能、電動汽車充電樁的大規模接入,使傳統“無源”配電網變為“有源”網絡。配電臺區需要實時感知潮流方向、電壓波動與設備狀態,因而智能配電終端、智能電容、一二次融合柱上開關、智能電表等產品的需求持續走高。作為電網投資的“最后一公里”,配網智能化改造將持續釋放元器件市場紅利。
3. 數字化轉型催生融合型元件
智能輸配電的核心是“狀態全感知、數據全共享、業務全融合”。這要求元器件不僅具有測量與控制功能,還需支持IEC 61850、MQTT等通信協議,具備邊緣計算與本地決策能力。由此催生了智能傳感、電力物聯網通信模塊、固態開關、邊緣計算網關等新型融合元件市場。
三、關鍵技術方向與市場熱點
當前智能輸配電領域的元器件創新主要集中在以下方向:
- 電子式互感器:體積小、頻帶寬,適應直流與低頻交流測量,是智能變電站的關鍵感知元件。
- 一二次融合設備:將斷路器、隔離開關、互感器、智能終端集成為一體,簡化設計并提升可靠性,已成為柱上開關和環網柜的主流趨勢。
- 碳化硅/氮化鎵功率器件:在固態開關、電力電子變壓器中替代硅基IGBT,顯著降低損耗、提升開關頻率,但目前成本較高,尚處于導入期。
- 智能電容器與SVG:實現無功功率的連續、快速調節,替代傳統固定電容器組,在新能源場站和配電臺區滲透率持續提升。
- 設備狀態傳感器與智能組件:局部放電、溫度、振動等傳感器內嵌于一次設備,結合AI算法實現故障預警,推動“狀態檢修”替代“定期檢修”。
四、行業競爭格局與主要玩家
智能輸配電元器件市場形成了多元主體同臺競技的格局:
- 傳統一次設備龍頭:如ABB、西門子、施耐德、中國西電、平高電氣等,憑借制造基礎向智能化轉型,主導高壓開關、互感器等領域。
- 二次設備與信息化企業:如國電南瑞、許繼電氣、四方股份、科林電氣等,深度掌握IEC 61850、邊緣計算等技術,在智能終端、保護測控、配電自動化領域優勢明顯。
- 新興跨界力量:包括華為、阿里云、騰訊等ICT企業提供電力物聯網平臺與通信模塊;一些初創公司專注于固態斷路器、先進傳感器等新興賽道。
值得注意的是,一二次融合趨勢正在打破傳統一次與二次設備商的界限,未來競爭將更具跨界融合特征,企業間的競爭將逐步從產品競爭轉向“硬件+軟件+服務”的系統能力競爭。
五、面臨的挑戰與風向標
盡管前景廣闊,智能輸配電元器件市場仍面臨現實挑戰:
- 標準與兼容性問題:各地電網技術規范差異較大,跨區域互聯可能需要大量定制化適配,增加企業研發與生產成本。
- 成本與技術瓶頸:碳化硅等寬禁帶半導體器件價格高昂,關鍵材料與芯片依賴進口,產業安全存在隱患。
- 可靠性驗證與安全:智能元器件在惡劣電磁與環境條件下的長期可靠性仍需更多掛網運行數據支撐;網絡安全風險也隨之增加但通用安全標準仍在完善中。
- 商業模式不成熟:分布式智能元件的數據價值歸屬與利益分配機制尚不清晰,影響了市場參與者的投資積極性。
六、展望:未來五年的關鍵風口
可以預判,未來五年智能輸配電元器件將呈現以下風口:
- 固態開關與電力電子變壓器:將從中低壓場景逐步取代傳統機械開關,實現無弧、快速、高頻操作,是全固態變電站的核心組成部分。
- 帶邊緣計算的智能終端:使配電臺區具備本地實時分析與決策能力,降低云端依賴,市場規模將持續倍增。
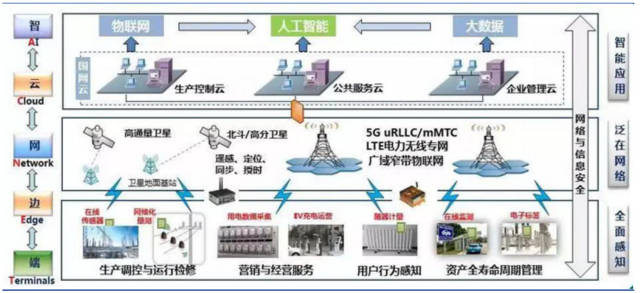
- ”云邊管端”一體化感知系統:面向新型電力系統的各類傳感與通信元件組件將實現即插即用、云端管控,構成數字孿生電網的基礎層。
- 以適應直流配電的成套元器件:隨著直流充電、數據中心、直流樓宇的發展,直流斷路器、直流變壓器、直流電能路由器將迎來藍海。
- 儲能與輸配電的耦合元件:儲能變流器(PCS)、儲能升壓一體艙、能量管理系統(EMS)接口設備等將成為標配,在新能源富集地區展現出強需求。
從產業格局來看,國內企業正從“配套跟隨”轉向“技術引領”階段,因為在智能電表、配電自動化終端、電子式互感器等領域已開始實現技術對外輸出;歐洲、東南亞、中東等市場的電網智能化改造,也為中國電氣元器件出口開辟了第二增長曲線。
##
智能輸配電已不再是概念,而是可落地、可規模化的電力系統演進路徑,它為電氣元器件企業帶來了確定性最強的結構性紅利。這一領域將吸引電力設備、電力電子、信息通信的跨行業巨頭競相布局。智能輸配電必將成為推動行業跨越式升級的最強引擎,成為未來電氣元器件市場發展的核心動力,答案已然清晰。梳理自身技術儲備、打通產品與軟件的協同,迅速通過重點行業標準驗證以滿足市場需求,是企業未來十年競爭中制勝的關鍵所在。誰能搶先拿出一二次深度融合的創新方案,持續提升組件的適應性以應對高比例新能源的廣泛應用與多變的外部環境的要求,并及時降低產品綜合成本,同時始終確保在并實現統一、安全聯通的行業平臺生態中就做到就擁有了強韌的抗風險韌性和勃勃的市場活力。
如若轉載,請注明出處:http://m.dlzhjx.com.cn/product/37.html
更新時間:2026-10-06 09:25:10